Domain stückkosten.de kaufen?
Wir ziehen mit dem Projekt
stückkosten.de um.
Sind Sie am Kauf der Domain
stückkosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stückkosten.de kaufen?
Welche Methoden der Kostenanalyse können Unternehmen verwenden, um ihre Kostenstruktur zu verstehen und zu optimieren?
Unternehmen können Methoden wie die ABC-Analyse, die Break-Even-Analyse und die Kosten-Nutzen-Analyse verwenden, um ihre Kostenstruktur zu verstehen. Durch die Identifizierung von Kostentreibern können Unternehmen gezielt Maßnahmen zur Kostensenkung ergreifen. Die regelmäßige Überprüfung und Anpassung der Kostenstruktur ist entscheidend, um wettbewerbsfähig zu bleiben. **
Was sind die typischen Bestandteile einer Kostenaufstellung und wie können sie zur besseren Kostenkontrolle genutzt werden?
Die typischen Bestandteile einer Kostenaufstellung sind Materialkosten, Personalkosten, Betriebskosten und sonstige Kosten. Sie können zur besseren Kostenkontrolle genutzt werden, indem regelmäßig Budgets mit tatsächlichen Ausgaben verglichen werden, Abweichungen analysiert und Maßnahmen zur Kosteneinsparung ergriffen werden. Eine detaillierte Kostenaufstellung ermöglicht es, Kostenstrukturen transparent zu machen und effizientere Entscheidungen zu treffen. **


Ähnliche Suchbegriffe für Clutter
Top-Angebote
Produkte zum Begriff Clutter:
-
Coenenberg, Adolf G.: Kostenrechnung und KostenanalyseKostenrechnung und Kostenanalyse , Fundiert vermittelt das bewährte Lehrbuch die Grundwerkzeuge des kostenorientierten und operativen Controllings. Unter Beibehaltung der bewährten Konzeption wurde das Buch in der 10. Auflage überarbeitet und aktualisiert. Dabei wurden zahlreiche aktuelle Entwicklungen in Wissenschaft und Praxis berücksichtigt, wie z.B. digitale Produkte, Business Analytics, Shared Services, Nachhaltigkeit, das Kostenmanagement in globalen Lieferketten, Life Cycle Assessment, das Process Mining, die treiberbasierte Planung sowie das Konzept der "Objectives and Key Results (OKR)". Auch die Übungsaufgaben mit Lösungen, die zentrale Elemente der Didaktik sind und auf myBook+ zur Verfügung stehen, wurden überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 10. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 20241011, Produktform: Leinen, Autoren: Coenenberg, Adolf G.~Fischer, Thomas M.~Günther, Thomas~Brühl, Rolf, Auflage: 24010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 912, Keyword: Business Analytics; Controller; Controlling; Kosten; Kostenanalyse; Kostenrechnung; Life Cycle Assessment; Management Control; Nachhaltigkeit; OKR; Objectives and Key Results; Process Mining; Rechnungswesen; Shared Services; Steuerung; Unternehmenssteuerung; Werkzeuge; globale Lieferketten; reiberbasierte Planung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kalkulation / Kostenrechnung~Kostenrechnung~Makroökonomie~Ökonomik / Makroökonomik~Kalkulation / Leistungsrechnung~Leistungsrechnung~Wirtschaftsprüfung - Wirtschaftsprüfer~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein~Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 10, Breite: 10, Höhe: 10, Gewicht: 1582, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2435522,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
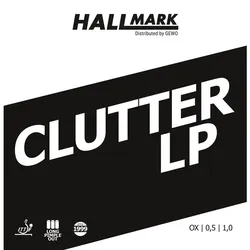
Hallmark Belag Clutter LP lila OX - lila OXDer HALLMARK Clutter-LP verfügt über mittelharte, dünne, lange Noppen, die mit hochgriffigen, fast klebrigen Noppenköpfen so kombiniert wurden, dass ein möglichst flacher und gefährlicher Ballabsprung ermöglicht wird. Die Stärken des HALLMARK Clutter-LP liegen im variablen (Block-)Spiel am Tisch, wobei auch bei gelegentlichen Ausflügen in die lange Schnittabwehr krumme Flugbahnen und plötzlich abtauchende Bälle den Gegner vor gröÃte Probleme stellen können. Informationspflichten zur Produktsicherheitsverordnung Hersteller: Contra-Sport Tischtennis Service Koschnick&Sohns GmbH Adresse: Heidekoppel 26, 24558 Henstedt-Ulzburg Kontakt: info@contra.de / +4941939918029,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Sind Selbstkosten Stückkosten?
Selbstkosten sind nicht dasselbe wie Stückkosten. Selbstkosten beziehen sich auf die Gesamtkosten, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung anfallen, einschließlich direkter und indirekter Kosten. Stückkosten hingegen beziehen sich auf die Kosten pro hergestellter Einheit, die durch Division der Gesamtkosten durch die Anzahl der produzierten Einheiten berechnet werden. Selbstkosten sind somit die Grundlage für die Berechnung der Stückkosten, aber sie sind nicht identisch. Stückkosten sind ein wichtiger Kennwert für Unternehmen, um die Rentabilität und Wirtschaftlichkeit ihrer Produktion zu analysieren. Es ist daher wichtig, den Unterschied zwischen Selbstkosten und Stückkosten zu verstehen, um fundierte betriebswirtschaftliche Entscheidungen treffen zu können. **
-
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **
-
Was sind die variablen Stückkosten?
Die variablen Stückkosten sind die Kosten, die sich direkt mit der Produktion einer Einheit eines Produkts oder einer Dienstleistung verändern. Sie umfassen beispielsweise Materialkosten, Arbeitskosten und andere variable Kosten, die mit der Produktion zusammenhängen. Je mehr Einheiten produziert werden, desto höher sind die variablen Stückkosten. **
-
Wie berechnet man die Stückkosten?
Die Stückkosten berechnet man, indem man die Gesamtkosten durch die Anzahl der produzierten Stücke teilt. Dabei werden sowohl die fixen Kosten (z.B. Miete, Gehälter) als auch die variablen Kosten (z.B. Material, Energie) berücksichtigt. Die Stückkosten geben an, wie viel Kosten pro produziertem Stück anfallen. **

Werden Stückkosten auch als Selbstkosten bezeichnet?
Ja, Stückkosten werden auch als Selbstkosten bezeichnet. Die Stückkosten sind die Kosten, die auf ein einzelnes Produkt oder eine Dienstleistung entfallen. Sie umfassen sowohl die direkten Kosten (z.B. Material- und Arbeitskosten) als auch die indirekten Kosten (z.B. Gemeinkosten). **
Wie werden die variablen Stückkosten berechnet?
Die variablen Stückkosten werden berechnet, indem die Gesamtkosten durch die Anzahl der produzierten Einheiten geteilt werden. Dabei handelt es sich um die Kosten, die direkt von der Produktionsmenge abhängen, wie beispielsweise Materialkosten oder Arbeitskosten. Die variablen Stückkosten können helfen, den Einfluss der Produktionsmenge auf die Kostenstruktur eines Unternehmens zu analysieren. **
Top-Angebote
Produkte zum Begriff Clutter:
-
Imaginary Apparatus, Fachbücher von McLain ClutterWährend der Amtszeit des New Yorker Bürgermeisters John Vliet Lindsay von 1966 bis 1973 förderte die Stadtregierung gezielt die Produktion von Filmen und Fernsehsendungen in den Strassen der Stadt. Gleichzeitig erarbeiteten die New York City Planning Commission und ihr nahestehende Verwaltungsstellen eine Vielzahl von Studien zu städtebaulichen Entwicklungen, die Ästhetik und Konzeption dieser visuellen Medien reflektieren. Der amerikanische Architekt McLain Clutter hat analysiert, in welch erstaunlichem Ausmass die Bestrebungen der Behörden miteinander verwoben sind. In seinem neuen Buch beschreibt Clutter zunächst die Wechselbeziehung zwischen der Stadt New York und ihrer medialen Repräsentation. Der zweite Teil unterstreicht die Bedeutung des Erbes von Lindsays Politik, indem er ihre Auswirkung auf die Bautätigkeit untersucht. Clutter identifiziert die direkte Beeinflussung des Städtebaus durch visuelle Medien anhand ausgewählter Fallbeispiele. Illustriert ist das Buch mit vielen, mehrheitlich bisher unveröffentlichten Fotos und Filmstills sowie zahlreichen Dokumenten. Dem Buch ist eine DVD mit dem Film "What is the City but the People" von 1969 beigelegt, eine visuelle Planungsstudie zur Stadtentwicklung.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coenenberg, Adolf G.: Kostenrechnung und KostenanalyseKostenrechnung und Kostenanalyse , Fundiert vermittelt das bewährte Lehrbuch die Grundwerkzeuge des kostenorientierten und operativen Controllings. Unter Beibehaltung der bewährten Konzeption wurde das Buch in der 10. Auflage überarbeitet und aktualisiert. Dabei wurden zahlreiche aktuelle Entwicklungen in Wissenschaft und Praxis berücksichtigt, wie z.B. digitale Produkte, Business Analytics, Shared Services, Nachhaltigkeit, das Kostenmanagement in globalen Lieferketten, Life Cycle Assessment, das Process Mining, die treiberbasierte Planung sowie das Konzept der "Objectives and Key Results (OKR)". Auch die Übungsaufgaben mit Lösungen, die zentrale Elemente der Didaktik sind und auf myBook+ zur Verfügung stehen, wurden überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 10. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 20241011, Produktform: Leinen, Autoren: Coenenberg, Adolf G.~Fischer, Thomas M.~Günther, Thomas~Brühl, Rolf, Auflage: 24010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 912, Keyword: Business Analytics; Controller; Controlling; Kosten; Kostenanalyse; Kostenrechnung; Life Cycle Assessment; Management Control; Nachhaltigkeit; OKR; Objectives and Key Results; Process Mining; Rechnungswesen; Shared Services; Steuerung; Unternehmenssteuerung; Werkzeuge; globale Lieferketten; reiberbasierte Planung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kalkulation / Kostenrechnung~Kostenrechnung~Makroökonomie~Ökonomik / Makroökonomik~Kalkulation / Leistungsrechnung~Leistungsrechnung~Wirtschaftsprüfung - Wirtschaftsprüfer~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein~Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 10, Breite: 10, Höhe: 10, Gewicht: 1582, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2435522,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Methoden der Kostenanalyse können Unternehmen verwenden, um ihre Kostenstruktur zu verstehen und zu optimieren?
Unternehmen können Methoden wie die ABC-Analyse, die Break-Even-Analyse und die Kosten-Nutzen-Analyse verwenden, um ihre Kostenstruktur zu verstehen. Durch die Identifizierung von Kostentreibern können Unternehmen gezielt Maßnahmen zur Kostensenkung ergreifen. Die regelmäßige Überprüfung und Anpassung der Kostenstruktur ist entscheidend, um wettbewerbsfähig zu bleiben. **
-
Was sind die typischen Bestandteile einer Kostenaufstellung und wie können sie zur besseren Kostenkontrolle genutzt werden?
Die typischen Bestandteile einer Kostenaufstellung sind Materialkosten, Personalkosten, Betriebskosten und sonstige Kosten. Sie können zur besseren Kostenkontrolle genutzt werden, indem regelmäßig Budgets mit tatsächlichen Ausgaben verglichen werden, Abweichungen analysiert und Maßnahmen zur Kosteneinsparung ergriffen werden. Eine detaillierte Kostenaufstellung ermöglicht es, Kostenstrukturen transparent zu machen und effizientere Entscheidungen zu treffen. **
-
Sind Selbstkosten Stückkosten?
Selbstkosten sind nicht dasselbe wie Stückkosten. Selbstkosten beziehen sich auf die Gesamtkosten, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung anfallen, einschließlich direkter und indirekter Kosten. Stückkosten hingegen beziehen sich auf die Kosten pro hergestellter Einheit, die durch Division der Gesamtkosten durch die Anzahl der produzierten Einheiten berechnet werden. Selbstkosten sind somit die Grundlage für die Berechnung der Stückkosten, aber sie sind nicht identisch. Stückkosten sind ein wichtiger Kennwert für Unternehmen, um die Rentabilität und Wirtschaftlichkeit ihrer Produktion zu analysieren. Es ist daher wichtig, den Unterschied zwischen Selbstkosten und Stückkosten zu verstehen, um fundierte betriebswirtschaftliche Entscheidungen treffen zu können. **
-
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **
Ähnliche Suchbegriffe für Clutter
-
Hallmark Belag Clutter LP lila OX - lila OXDer HALLMARK Clutter-LP verfügt über mittelharte, dünne, lange Noppen, die mit hochgriffigen, fast klebrigen Noppenköpfen so kombiniert wurden, dass ein möglichst flacher und gefährlicher Ballabsprung ermöglicht wird. Die Stärken des HALLMARK Clutter-LP liegen im variablen (Block-)Spiel am Tisch, wobei auch bei gelegentlichen Ausflügen in die lange Schnittabwehr krumme Flugbahnen und plötzlich abtauchende Bälle den Gegner vor gröÃte Probleme stellen können. Informationspflichten zur Produktsicherheitsverordnung Hersteller: Contra-Sport Tischtennis Service Koschnick&Sohns GmbH Adresse: Heidekoppel 26, 24558 Henstedt-Ulzburg Kontakt: info@contra.de / +4941939918029,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hallmark Belag Clutter LP lila 0,5 - lila 0,5Der HALLMARK Clutter-LP verfügt über mittelharte, dünne, lange Noppen, die mit hochgriffigen, fast klebrigen Noppenköpfen so kombiniert wurden, dass ein möglichst flacher und gefährlicher Ballabsprung ermöglicht wird. Die Stärken des HALLMARK Clutter-LP liegen im variablen (Block-)Spiel am Tisch, wobei auch bei gelegentlichen Ausflügen in die lange Schnittabwehr krumme Flugbahnen und plötzlich abtauchende Bälle den Gegner vor gröÃte Probleme stellen können. Informationspflichten zur Produktsicherheitsverordnung Hersteller: Contra-Sport Tischtennis Service Koschnick&Sohns GmbH Adresse: Heidekoppel 26, 24558 Henstedt-Ulzburg Kontakt: info@contra.de / +4941939918029,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hallmark Belag Clutter LP schwarz 0,5 - schwarz 0,5Der HALLMARK Clutter-LP verfügt über mittelharte, dünne, lange Noppen, die mit hochgriffigen, fast klebrigen Noppenköpfen so kombiniert wurden, dass ein möglichst flacher und gefährlicher Ballabsprung ermöglicht wird. Die Stärken des HALLMARK Clutter-LP liegen im variablen (Block-)Spiel am Tisch, wobei auch bei gelegentlichen Ausflügen in die lange Schnittabwehr krumme Flugbahnen und plötzlich abtauchende Bälle den Gegner vor gröÃte Probleme stellen können. Informationspflichten zur Produktsicherheitsverordnung Hersteller: Contra-Sport Tischtennis Service Koschnick&Sohns GmbH Adresse: Heidekoppel 26, 24558 Henstedt-Ulzburg Kontakt: info@contra.de / +4941939918029,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die variablen Stückkosten?
Die variablen Stückkosten sind die Kosten, die sich direkt mit der Produktion einer Einheit eines Produkts oder einer Dienstleistung verändern. Sie umfassen beispielsweise Materialkosten, Arbeitskosten und andere variable Kosten, die mit der Produktion zusammenhängen. Je mehr Einheiten produziert werden, desto höher sind die variablen Stückkosten. **
-
Wie berechnet man die Stückkosten?
Die Stückkosten berechnet man, indem man die Gesamtkosten durch die Anzahl der produzierten Stücke teilt. Dabei werden sowohl die fixen Kosten (z.B. Miete, Gehälter) als auch die variablen Kosten (z.B. Material, Energie) berücksichtigt. Die Stückkosten geben an, wie viel Kosten pro produziertem Stück anfallen. **
-
Werden Stückkosten auch als Selbstkosten bezeichnet?
Ja, Stückkosten werden auch als Selbstkosten bezeichnet. Die Stückkosten sind die Kosten, die auf ein einzelnes Produkt oder eine Dienstleistung entfallen. Sie umfassen sowohl die direkten Kosten (z.B. Material- und Arbeitskosten) als auch die indirekten Kosten (z.B. Gemeinkosten). **
-
Wie werden die variablen Stückkosten berechnet?
Die variablen Stückkosten werden berechnet, indem die Gesamtkosten durch die Anzahl der produzierten Einheiten geteilt werden. Dabei handelt es sich um die Kosten, die direkt von der Produktionsmenge abhängen, wie beispielsweise Materialkosten oder Arbeitskosten. Die variablen Stückkosten können helfen, den Einfluss der Produktionsmenge auf die Kostenstruktur eines Unternehmens zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.